Chaarcha Logo
Chaarcha logo
সর্বশেষবিশেষএক্সপ্লেইনারবিশ্লেষণভাবনাভিডিওশর্টসজীবনচরচাম্যাগাজিনপ্রবাস
০১ নভেম্বর, ২০২৬
০১ নভেম্বর, ২০২৬
Chaarcha logo
সংক্ষেপেকানেক্টম্যাগাজিন

আমরা

আমাদের সম্পর্কেযোগাযোগবিধিনিষেধ ও শর্তাবলিগোপনীয়তার নীতি
Chaarcha logo
সর্বশেষবিশেষএক্সপ্লেইনারবিশ্লেষণভাবনাভিডিওশর্টসজীবনচরচাম্যাগাজিনপ্রবাস
০১ নভেম্বর, ২০২৬
০১ নভেম্বর, ২০২৬
সর্বশেষবিশেষএক্সপ্লেইনারবিশ্লেষণভাবনাভিডিওশর্টসজীবনচরচাম্যাগাজিনপ্রবাস
Chaarcha logo
সর্বশেষএক্সপ্লেইনারবিশ্লেষণভাবনাভিডিওশর্টসজীবনচরচাম্যাগাজিনপ্রবাস
আমরা
  • আমাদের সম্পর্কে
  • যোগাযোগ
  • বিধিনিষেধ ও শর্তাবলি
  • গোপনীয়তার নীতি
এক্সপ্লেইনারবিশ্লেষণ

সম্পাদক: সোহরাব হাসান, প্রিন্টার্স বিল্ডিং (লেভেল–১৪), ৫ রাজউক অ্যাভিনিউ, মতিঝিল বাণিজ্যিক এলাকা, ঢাকা–১০০০, বাংলাদেশ

|

স্বত্ব © চরচা

Chaarcha Logo
> বিশ্লেষণ

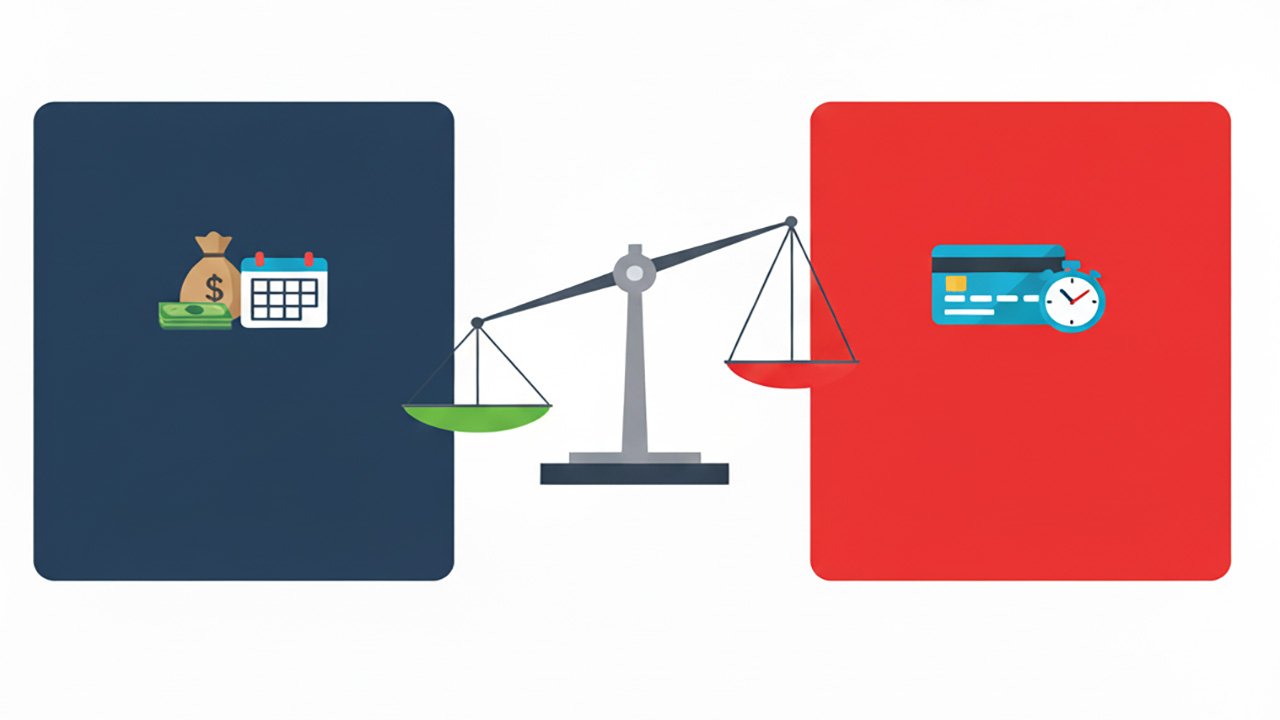
ব্যক্তিগত ঋণ না ক্রেডিট কার্ড ইএমআই,কোনটি সাশ্রয়ী?

চরচা ডেস্ক

চরচা ডেস্ক

প্রকাশ : ০৫ নভেম্বর ২০২৫, ১৮: ১৮
ব্যক্তিগত ঋণ না ক্রেডিট কার্ড ইএমআই,কোনটি সাশ্রয়ী?

দৈনন্দিন জীবনে হঠাৎ বড় কোনো খরচ সামনে এলে অনেকেই দ্রুত টাকার জন্য ব্যাংকের ব্যক্তিগত ঋণ বা ক্রেডিট কার্ড ইএমআই-এর ওপর নির্ভর করেন। দুই কিস্তিতেই টাকা পরিশোধের সুযোগ দেওয়া হয়, তবে কোনটি আর্থিকভাবে বেশি লাভজনক বা সাশ্রয়ী–তা নিয়ে প্রশ্ন থেকেই যায়।

Advertisement

বিশেষজ্ঞদের মতে, ব্যক্তিগত ঋণ তুলনামূলকভাবে নিরাপদ ও সাশ্রয়ী, আর ক্রেডিট কার্ড ইএমআই দ্রুত ও সহজে পাওয়া যায়। তবে সুদের হার ও মেয়াদের দিক থেকে এই দুই বিকল্পের মধ্যে বড় পার্থক্য রয়েছে।

ব্যক্তিগত ঋণ: স্থির কিস্তি ও কম সুদের হার

ব্যক্তিগত ঋণ সাধারণত ব্যাংক বা আর্থিক প্রতিষ্ঠানের মাধ্যমে পাওয়া যায়। এটি চিকিৎসা, বাড়ি সংস্কার, বিয়ে বা ভ্রমণসহ নানা প্রয়োজনে ব্যবহার করা যায়। ঋণের পরিমাণ নির্দিষ্ট এবং নির্ধারিত সময় এক থেকে পাঁচ বছরের মধ্যে মাসিক কিস্তিতে পরিশোধ করতে হয়।

Advertisement
Advertisement
Advertisement

এই ঋণের সবচেয়ে বড় সুবিধা হলো তুলনামূলকভাবে কম সুদের হার। সাধারণত বার্ষিক সুদের হার ১০ শতাংশ থেকে ২৪ শতাংশ এর মধ্যে থাকে, যা নির্ভর করে আবেদনকারীর ক্রেডিট স্কোর ও পরিশোধের ইতিহাসের ওপর। সময়কাল তুলনামূলক বড় হওয়ায় মাসিক কিস্তি নির্দিষ্ট ও বাজেটের মধ্যে রাখা যায়, ফলে ঋণ পরিশোধে চাপ কম পড়ে।

ক্রেডিট কার্ড ইএমআই: সহজ কিন্তু ব্যয়বহুল বিকল্প

ক্রেডিট কার্ড ইএমআই সাধারণত বড় কোনো কেনাকাটা–যেমন স্মার্টফোন, টিভি, ফ্রিজ বা অন্য ইলেকট্রনিক পণ্য–কিস্তিতে পরিশোধের জন্য ব্যবহৃত হয়। এতে তাৎক্ষণিকভাবে অর্থের জোগান পাওয়া যায়, যা অনেকের কাছে সুবিধাজনক মনে হয়।

তবে সমস্যা হলো এর সুদের হার। যদি নির্দিষ্ট সময়ের মধ্যে সম্পূর্ণ বকেয়া পরিশোধ না করা হয়, তাহলে সুদ বার্ষিক ৩৬ শতাংশ পর্যন্ত হতে পারে। এতে দীর্ঘমেয়াদে খরচ বেড়ে যায় এবং ক্রেডিট কার্ডের দেনা দ্রুত বাড়তে পারে। এ ছাড়া বারবার ক্রেডিট ব্যালেন্স ঘুরিয়ে ব্যবহার করলে দেনার ফাঁদে পড়ার ঝুঁকি তৈরি হয়।

কোনটি বেশি লাভজনক?

সাধারণভাবে দেখা যায়, ব্যক্তিগত ঋণ ক্রেডিট কার্ড ইএমআইয়ের তুলনায় বেশি সাশ্রয়ী। কারণ এতে সুদের হার কম এবং পরিশোধের সময় বেশি থাকে। বড় অঙ্কের খরচের জন্য এটি উপযুক্ত, কারণ এখানে ক্রেডিট লিমিটের কোনো সীমাবদ্ধতা নেই।

অন্যদিকে, ক্রেডিট কার্ড ইএমআই কম খরচ বা স্বল্পমেয়াদি আর্থিক প্রয়োজন মেটাতে কার্যকর। যেমন, হঠাৎ কোনো গৃহস্থালি জিনিস কেনা বা জরুরি বিল মেটানো। তবে এটি দীর্ঘমেয়াদে ব্যয়বহুল হতে পারে, বিশেষ করে যদি সময়মতো পরিশোধ না করা হয়।

ফিন্যান্স বিশেষজ্ঞ জেসমিন আনন্দ বলেন, বড় অঙ্কের খরচের জন্য ব্যক্তিগত ঋণ নেওয়া বুদ্ধিমানের কাজ। এতে কিস্তি স্থিতিশীল থাকে এবং মোট খরচ তুলনামূলকভাবে কম পড়ে। তবে কম খরচ বা তাৎক্ষণিক প্রয়োজন মেটাতে ক্রেডিট কার্ড ইএমআই দ্রুত সমাধান দিতে পারে।

তিনি আরও বলেন, ঋণ নেওয়ার আগে অবশ্যই সুদের হার, প্রসেসিং ফি ও পরিশোধের সময়সীমা ভালোভাবে যাচাই করা উচিত। সবচেয়ে গুরুত্বপূর্ণ হলো, যতটুকু ধার নেওয়া হবে, তা যেন সহজে পরিশোধ করা যায়।

সর্বশেষ বলা যায়, ধার নেওয়ার ক্ষেত্রে পরিকল্পনা ও সময়মতো কিস্তি পরিশোধ করাই সবচেয়ে গুরুত্বপূর্ণ। কারণ, সঠিক আর্থিক ব্যবস্থাপনাই পারে একজন মানুষকে দেনার চাপ থেকে মুক্ত রাখতে।

সূত্র: ইনডিয়া টুডে
বিষয়: ক্রেডিট কার্ডব্যাংকসুদঅর্থনীতির খবরঋণ
Advertisement
সর্বশেষ
  • ১

    তাহসিফ ও দীপকে ‘ধাওয়া’ দিয়েছিল কারা?

  • ২

    সাংবাদিক নিধি রাজদানের সঙ্গে বিয়ে সারলেন কাশ্মীরের মুখ্যমন্ত্রী ওমর

  • ৩

    মিরপুরে ৩ মেট্রোস্টেশন বন্ধ, পুলিশের গাড়িতে আগুন

  • ৪

    ‘মাদরাসার সভাপতি-সেক্রেটারিও জানে না সেখানে কী পড়ানো হয়’

  • ৫

    ‘শিক্ষার্থীদের শিখন ঘাটতি পূরণে কোনো সরকারই দায়িত্ব পালন করেনি’

সম্পর্কিত
  • ইরান যুদ্ধ: বেরিয়ে আসার পথ খুঁজছে উপসাগরীয় দেশগুলো

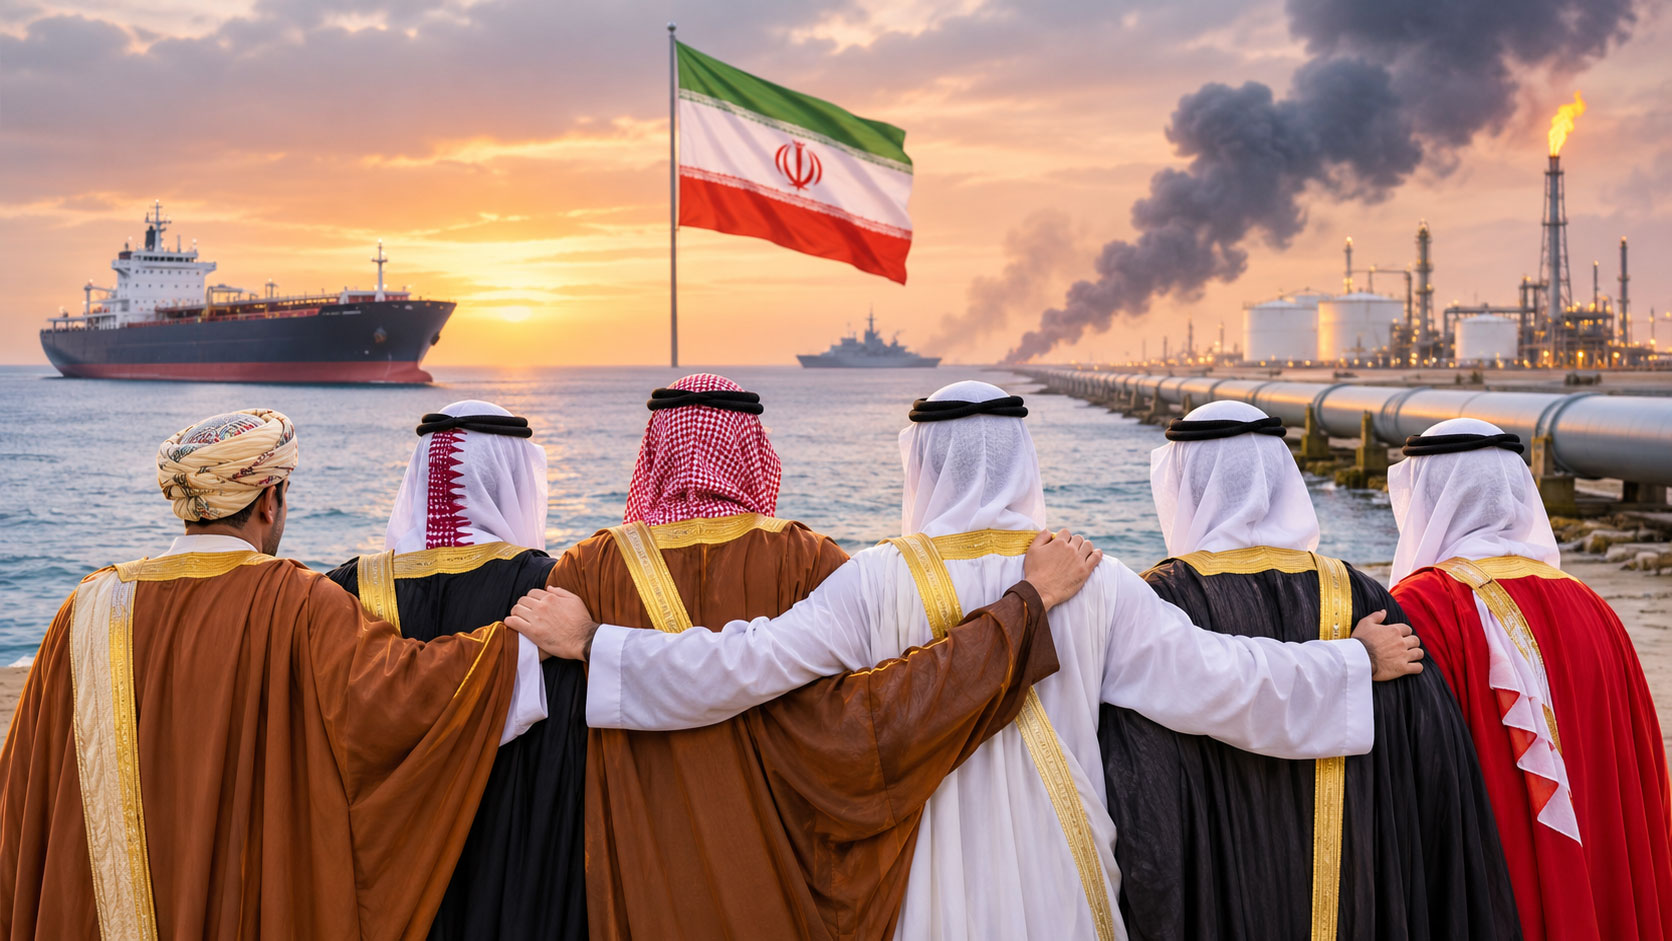
    ইরান যুদ্ধ: বেরিয়ে আসার পথ খুঁজছে উপসাগরীয় দেশগুলো

    ইরানকে ঘিরে চলমান সংঘাত উপসাগরীয় দেশগুলোর জন্য এক কঠিন বাস্তবতা তৈরি করেছে। সামরিক শক্তি বৃদ্ধি, কূটনৈতিক তৎপরতা কিংবা হরমুজ প্রণালির বিকল্প জ্বালানি পরিবহন ব্যবস্থা গড়ে তোলা—কোনো উদ্যোগই এখন পর্যন্ত তাদের দীর্ঘমেয়াদি নিরাপত্তা নিশ্চিত করতে পারেনি

  • এইচএসসির ফলাফলে বিপর্যয়, দায় কি শুধু শিক্ষার্থীর, নাকি রাষ্ট্রেরও?

    এইচএসসির ফলাফলে বিপর্যয়, দায় কি শুধু শিক্ষার্থীর, নাকি রাষ্ট্রেরও?

    গত ২২ বছরের মধ্যে চলতি বছর এইচএসসি পরীক্ষার ফলাফলে সবচেয়ে বড় বিপর্যয়ের জন্য প্রচলিত মূল্যায়ন ব্যবস্থা, রাজনৈতিক অস্থিরতা ও শিক্ষকদের প্রশিক্ষণের অভাবকে দায়ী করছেন শিক্ষাবিদরা। তারা বলছেন, শিক্ষাদানের দুর্বলতার পাশাপাশি উত্তরপত্র মূল্যায়নের প্রথাগত পদ্ধতিও এই ফলাফলের জন্য দায়ী।

  • রাজনৈতিক ও অর্থনৈতিক সংকটে পশ্চিম ইউরোপ

    রাজনৈতিক ও অর্থনৈতিক সংকটে পশ্চিম ইউরোপ

    পশ্চিম ইউরোপের দেশগুলো দীর্ঘস্থায়ী রাজনৈতিক, অর্থনৈতিক ও সামাজিক সংকটের মধ্য দিয়ে যাচ্ছে। ফ্রান্স, স্পেন ও পর্তুগালের মতো দেশে সরকারবিরোধী বিক্ষোভ, তরুণ প্রজন্মের অসন্তোষ, জীবনযাত্রার ব্যয় বৃদ্ধি এবং প্রচলিত রাজনৈতিক নেতৃত্বের প্রতি আস্থাহীনতা ইউরোপের বিদ্যমান রাজনৈতিক ব্যবস্থার দুর্বলতা প্রকাশ

  • ইরান ও ইউক্রেন: যুদ্ধই গিলে খাবে ট্রাম্পকে!

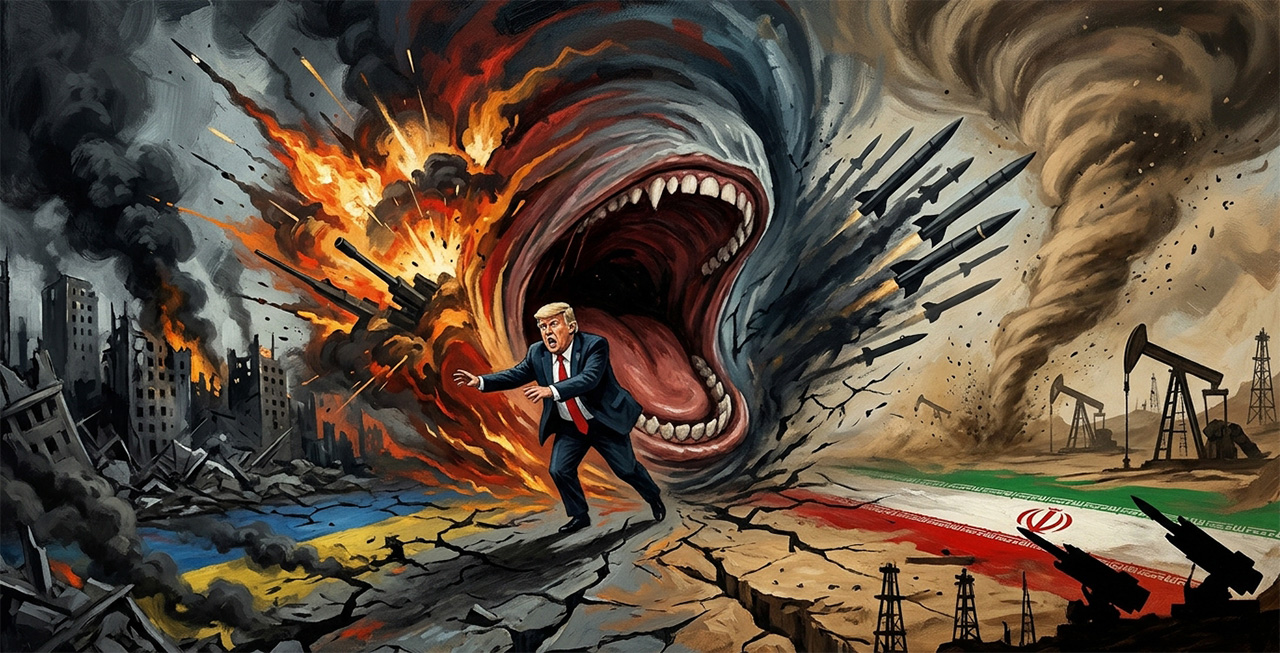
    ইরান ও ইউক্রেন: যুদ্ধই গিলে খাবে ট্রাম্পকে!

    ৩ নভেম্বরের মধ্যবর্তী নির্বাচন ট্রাম্পের জন্য শুধু কংগ্রেসের আসনসংখ্যা নির্ধারণের লড়াই নয়; এটি তার পররাষ্ট্রনীতি ও অর্থনৈতিক সিদ্ধান্তের ওপর মার্কিন জনগণের মূল্যায়নেরও পরীক্ষা। ইউক্রেনের প্রতি অবস্থান পরিবর্তন, ইরান যুদ্ধের অর্থনৈতিক চাপ এবং শুল্কনীতির কারণে সৃষ্ট অসন্তোষ রিপাবলিকান ভোটব্যাংকেও প্রভ